こんにちは。エトです。
当ブログでは、私が36歳までに配当金月20万円を達成し、セミリタイアすることを目標に発信しています。
達成にむけ、4半期毎に資産公開をしています。
2026年9月時点でついに資産は7,000万円を達成しました。
【この記事を読むとわかること】
- 30代半ばにして7,000万円を築けたアセットアロケーション
- そんな私の投資術やポートフォリオ
- 資産形成の出口戦略に向けて考えること
【資産公開】34歳で7000万を達成したアセットアロケーション
アセットアロケーションの比率(インデックス・米国高配当ETF・日本株・現金)
以下が我が家の資産状況です。
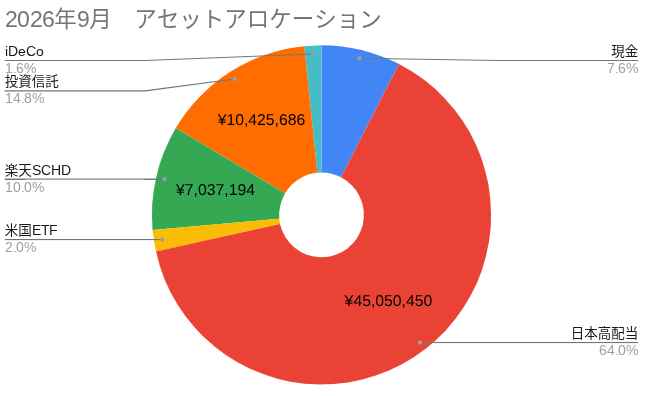
現金が7.6%ということで、AIに警告されました。
30代共働きであることをいいことに攻めすぎです。セミリタイア時の暴落に備え、現金をもう少し持っておく必要があります。
日本の高配当株の中身を参考にしたい人は、こちらの記事をご覧ください。
持株および、現在のYOC(投資額に対する現在の利回り)を一覧にしています。
資産推移と分析
この集計を始めてからの資産推移がコチラです。
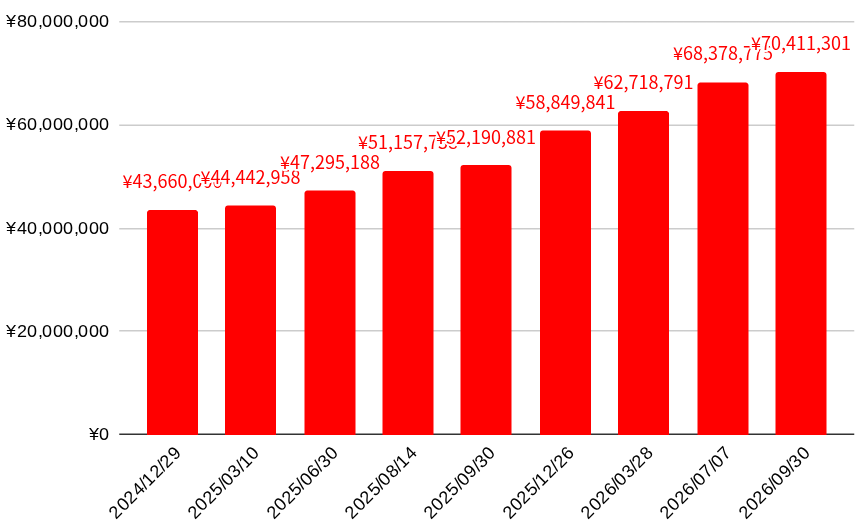
この1年でなんと2000万近く増えてしまいました。
残念ながら私は1000万プレーヤーとかじゃないぜ
はい。私の功績です
【分析1】
近年の日本株の強さは異常です。
まだ上がる、という人もいれば、バブルである、という人もいます。
日経平均の大幅な上昇は一部のハイテク銘柄たちが牽引する形ですが、経験上、時間差でジワジワ高配当株も上がっていきます。
私のポートフォリオは日本の高配当株がメインなので、ここの大幅な上昇が大きいですね。
【分析2】
入金力アップ。
単純な話ですが、妻が育短で仕事に復帰しました。
エトはと言うと、子どもを保育園に送ってから出勤する幸せな毎日です。これまた育短です。
夫婦二人分(育短)の入金力ということですが、合算すれば世帯としてはそれなりに高年収な部類に入ることでしょう。
資産7,000万円達成時の年間手取り配当金・YOCの実績
当サイトの目標は、配当金月20万円の達成です。
7,000万達成時点での日本株のみの配当金はというと、¥1,335,492(税引き後)となります。
ここに至るまでの投資元本は、¥31,209,092となります。
ここに楽天SCHDなんかを加え、年間の総配当額などをまとめると、表のようになります。
| 日本株 総投資元本 | ¥31,209,092 |
| 日本株 年間配当金(税引き後) | ¥1,335,492 |
| 日本株 YOC(税引き後) | 4.28% |
| その他 楽天SCHDの分配金などを含めた総配当 (年間総額、税引き後) | ¥1,627,155 |
目標まであと少しですが、これとは別にS&P500やオルカンなどのインデックス資産が1,000万全てNISA口座であります。これを取り崩して、年間240万までの不足分77万を補うとすると7.7%の売却をする必要があります。
とはいえ、年々増配してくれると信じるならば取り崩し額は少しずつ減っていきます。
今後の生活費や労働収入にもよりますが、チャレンジと割り切るならばセミリタイアにも踏み切れそうな気もします。
日本株ポートフォリオの「4刀流ハイブリッド戦略」とは?
私が30代中盤にしてここまでの資産を築いた4つの投資手法に関する記事がこちらです。
ありふれた投資手法ですが、自分の性格や目的に合わせて4つの手法を組み合わせてここまで来ました。
私のように、セミリタイアをして自分らしい人生として目指すものがある人の参考になれば幸いです。
基本軸は「増配株」:増配によるYOC成長を狙う
4つの投資手法のうちの一つ【昇り】の投資こと、増配株投資です。
私のメイン戦略でもあります。
理論上最強はインデックス一本ですが、性格上増配株投資が私には最適です。
私の増配株ポートフォリオも公開しています。
「キャピタルゲイン(実り)✕ 増配(昇り)✕ 優待(彩り)」の4刀流戦略のススメ
残りの投資手法のうち2つです。
36歳セミリタイア達成に向けた出口戦略とリスク管理
私は2年半後のセミリタイアを目標にしていますが、今年度末をもって踏み切ってチャレンジすることも迷っています。いずれにせよ、出口戦略を考えるフェーズに入ってきました。
4%取り崩しルール(インデックス)と増配期待(高配当)のハイブリッド運用
ここで私はやはり、インデックスと高配当の両刀戦略を大事にしています。
理論上最強のインデックス4%ルールですが、暴落時のストレスが大きいと考えます。
また、4%ルールはポートフォリオの半分を債券、半分を株式という前提です。多くの個人投資家は、株式のみのインデックスファンドで4%ルールを持ち出しているような気がします。
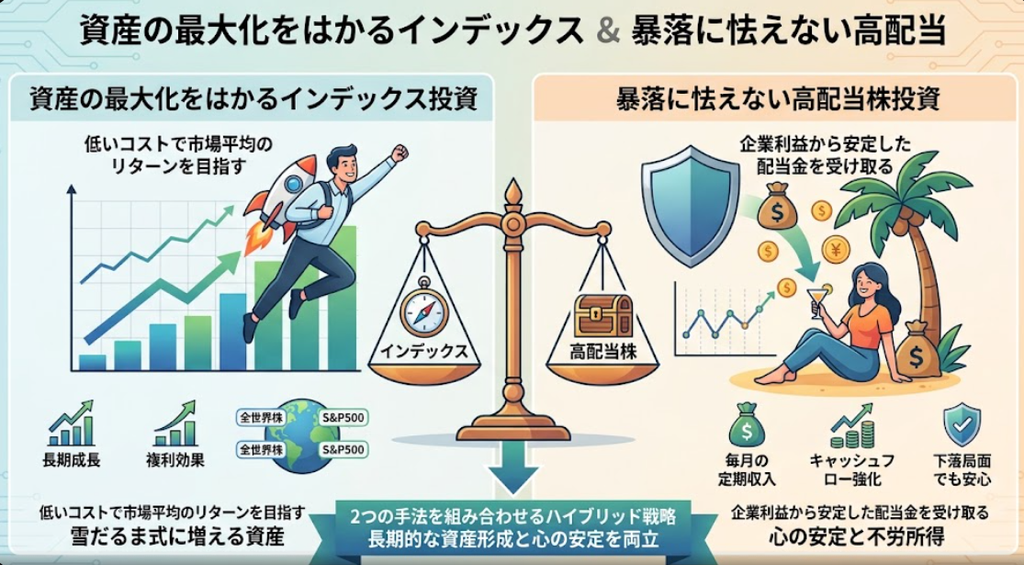
両刀戦略の狙い
- インデックスで資産の最大化も狙う
- 高配当株で暴落にも怯えない
- 増配株で生活を豊かにしていく
- 増配株でインフレや金利上昇に備える
- インデックスの売却で増配が育つまでの耐える
両刀戦略をとる一番の理由はNISAに積立投資枠があるからだけどね
セミリタイア直前の今、注意している資産配分の落とし穴
上記の戦略を踏まえ、もっとも嫌なシナリオは何でしょうか?
これははっきりしています。
これにつきます。インデックス一本戦略、しかも株式100%なら絶望です。
対策もシンプルです。
じゃあ、いくらもっていればいいのか?
過去の暴落を参考にしましょう。
ITバブルやリーマン・ショック時には、暴落した株価が戻るまで5~7年かかっているとのことです。
その他、コロナショックを始め、細々とした短期的な暴落は2年程度以内に戻っています。そのため、最悪の場合、資産の取り崩しを2年程度しなくても良いような現金を備えておくことが大切です。
取り崩し2年か。
配当が減らない前提で、私のセミリタイアプランだと初年度はインデックス資産を70万売却、以後増配した分だけ売却額が減っていく計画だね。
2年というと、140万あれば案外大丈夫か・・・?
本当に大丈夫かはやってみないとわかりません。
とりあえず、2年分の生活費+140万があれば十分と信じましょう。
すると、我が家の年間生活費は450万ほどなので、1000万ほどの現金が必要と・・・
機会損失リスクで悩むレベルですね。
1年+140万とすると、600万ほどで済みます。
これくらいならまぁ。いいですかね・・・?
私の現金ポジション結論
1年分の生活費+2年分の資産売却予定額+次年度の社会保険料
最後の社会保険料大事です。退職金はここに備えて取っておきましょう。
2年以上の長期化するような大暴落の場合は、大人しくつなぎの労働をしましょう。
まだ30代。何度でもやり直せるさ。
そんなことよりも、早くしないと子どもたちが父親と遊ばなくなるぜ?
まとめ:数年後にセミリタイア達成を目指す同士へ
最近、好きなお金系Youtuberたちの脱サラ動画が立て続けに2本でました。
彼らはだいたい8,000万で踏み切っています。私はというと、7,000万の今、踏み切るか迷いながらも、8,000万を目指しています。
ここはもう、どんな生活がしたいかや、家族構成、住居費などなど様々な要因によるので、一概には言えません。
大切なのは、人様が◯◯円でFIREしただのなんだのではないと思います。
ここに尽きます。特にタイミングです。
私が急ぐ一番の理由は今しかできない子育ての時間をしっかりと確保したいからです。
”最悪の場合、またフルタイムに戻ればいい”というカードが最強です。
わがままな選択をした代償として受け入れて進む覚悟さえあれば良いのです。
セミリタイアは目標じゃない。
幸せを実現する手段の一つさ。
コメント