ここでは、高年収エリートでもなんでもない私エトが、住宅ローンあり、車あり、奨学金あり、子ども2人という状態でありながら36歳セミリタイアを達成する4つの投資術について紹介しています。
大前提として、あえて4つの投資方法を組み合わせなくても、インデックス一本が最強です。
それでも私は4つの手法を併用します。
いよいよセミリタイア間近ともなってきたので、進捗状況なんかも公開しています。
エト式「4刀流投資術」
【護り】インデックス投資と高配当の両刀!割合の考え方
私のセミリタイア戦略で、最も核となるものは、高配当株です。
それでもあえてのインデックスとの両刀です。もともとは高配当一本でしたが、現在では両刀になりました。理由た単純です。
NISA積立投資枠600万を与えられてしまったからさ!
しかも夫婦で1200万にもなります。
この非課税枠を使わないのはあまりにももったいない。
枠を埋めて、手つかず生きられるなら、子どもの教育費や住宅の維持費、車の買い替えなんかがほぼ賄えそうです。
その他細かい理由は別記事で書いています。
【昇り】増配株投資の破壊力!昇給を凌駕する増配の有能さ
私の主力は「日本の増配株&VYM&楽天SCHD」です。
増配株は最強です。
そもそも高配当株は、不眠不休不文句で自分のために働いてくれる無敵のバイトロボットみたいなものです。
ただの高配当株として銘柄を選定するのも良いですが、増配期待の高い銘柄を選ぶと数年後には状況が一変します。
バイトロボットたちは有能しすぎて、出世してくるバイトロボットなのです。
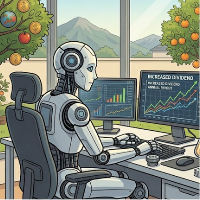
近年10%以上昇給してます
我が家のロボ、頼もしすぎます。毎年10%昇給する人なんてそうそういないでしょう。
増配株投資を続けていくと、いつかあなたの昇給ペースを増配ペースが上回ります。
嬉しいような・・・
悲しいような・・・
【実り】高配当株の売り時!タイミングはチャートでは読まない
高配当株っていつ売るの?
高配当株は売らない、というけど、含み益がもったいない
なんて悩みを抱えていませんか?
結論、正解はわかりません。売った銘柄が伸びることもあれば、新規で買った銘柄が伸びることもありますし、下がることもあります。全ては結果が決めることです。
売るのか永久ホールドするのかは自分で決めましょう。
私はというと、攻めの投資として条件を満たせば売ることもあります。売り時に悩んでいる人は参考にしてください。
読んだけど、参考にならなかった場合は、全て売却し、インデックス一本に統一し、合理化しましょう。
【彩り】優待の真の魅力!FIRE生活に豊かさを
アンタのセミリタイア計画には、家族の喜びも入っているかい?
セミリタイアは一人でするものではありません。
極論、独身のリーンFIREであれば個人の自由ですが。
私のように家族がいれば、そういうわけにもいきません。
セミリタイアすると、労働収入が減るので、計算上は大丈夫と思っていても、心理的にはお金を浪費に回しづらいものだと考えます。
そんな時でも、優待投資であれば生活を豊かに彩っていくことができます。
また、投資に反対するパートナーに、投資理解を得る手法としても有効です。
【リアル公開】36歳でセミリタイアする進捗状況と最新ポートフォリオ
目標は36歳
2029年3月末の退職
そこに向けての資産推移を公開しています。
目標達成までのカウントダウンと資産推移
自分のモチベーションとして、4半期の情報が確定次第、資産の集計をしています。
最新は2026年6月末時点となってます。
最新のポートフォリオ
定期的にポートフォリオの公開もしたいと思っています。
これから資産形成を目指す方の参考になってほしい一方、投資タイミングが全く異なってしまうので、参考にならないかもしれません。
投資の最終判断やタイミングの判断は自身の責任でお願いします。
【最初の一歩】まずはここから!資産形成初期にすること
初心者・投資未経験者がまず取り組むべき優先順位
- 資産形成関係の本を1冊読む
- 証券口座を開く
- 無理なく節約できるポイントを探す
- 少額のインデックス投資から始めてみる
- 自分の資産形成の手段や目的を仮で考える
色々ありますが、私はまずはこの5つだと思います。
あとは5の内容次第で分岐していくと考えています。
1〜4ができない人は、資産形成をすることは限りなく困難でしょう。全てをぶち壊すような高年収にでもならない限りは。
3については、当ブログでも少し発信をしているので、参考になれば幸いです。
なぜ「4刀流」なのか?インデックス一本でセミリタイアを目指さない理由
一言で言えば、感情の問題です。
相場や金利がどうなろうとも理論武装できる人はインデックス一本でOKさ。
私みたいなチキンハートには、投資手法さえ分散の対象さ。
資産を「守る・稼ぐ・攻める・楽しむ」4つの役割分担
・インデックスで堅実に資産を増やしつつ、大きな出費に備えます。
時に配当やセミリタイア後の下がった給与でまかないきれない出費があります。そこでメインウェポンである高配当株よりも、なるべくインデックスの売却で乗り切るつもりでいます。そのタイミングで、インデックスも高配当も大きく下がっているということのないように、最終的には債権やゴールドも一部もてると良いですね・・・
・増配株でキャッシュフローを改善していきます
インデックス一本の最大の不安は、取り崩し期に大きな暴落がくると、すごくストレスだということです。その点、配当金はそんなに落ちません。多少増配が鈍化しようとも、リーマンショックやコロナを乗り越えてきた増配企業を信じます。
子どもが大きくなってきたあとに、労働収入を増やすかもしれません。が、今のところは給料が安くてもいいから残業のない仕事か、本当に困っている人のちからになれる仕事をしたいと考えています。
・利確で増配が加速します
インデックスにせよ、高配当株にせよ、資産拡大はゆっくりです。みんな早くお金を稼ぎたいものです。ちょっと矛盾しますが、慎重に加速することが大切です。
私の場合、高配当株は一部利確します。利確後の資金は再投資です。なので、売却判断は、再投資後の利回りを考え、「今回の売買で、ポートフォリオはどれだけ増配するのか?」という視点で判断します。
そう考えると、なかなか売却判断に至る銘柄は多くありません。おのずと慎重になります。
・優待投資で我慢生活でなく、楽しいセミリタイアを目指します
何も優待投資だけが楽しみではありませんが、1つの彩りになります。個人的には、好きな仕事・家事育児・優待投資・DIY。これだけでも結構楽しいんですけどね。人生であと必要なものって何でしょう。
まとめ:お金を趣味に使うか、時間に使うかだけの違い
目的意識がないと幸せは遠ざかる
ここまで、投資について述べましたが、最も気をつけて欲しいポイントは目的意識です。
資産形成初期は特に、FIREや資産を増やすことばかりに夢中になります。
私がセミリタイア目前になり感じることは、目的なくセミリタイアして、ダラダラ過ごしても幸せにはなれない、ということです。
完全な無職にはならずに、ダウンシフトし、当面は家事育児に時間を割きたいと考える傍ら、さらにその先の未来も見据えるようになってきました。
極論、仕事が楽しく、今の生活に特別不満がないのであれば、コーストFIREが最適です。
コーストFIREとは、老後資金の種銭をNISAでインデックス投資しておいて、あとは放置運用!
その先、稼いだお金は今の豊かさにジャンジャン使うスタイルです。
時間を買っているという感覚
私はというと、正直30代でここまでの資産を築けた理由は、運もありますが一番大きかったのは仕事の忙しさです。
20代の頃は、年間360日くらい働いていたと思います。お金を使う暇なんてありませんでした。
現在、36歳でのセミリタイアに向け準備をしています。
しばしば「欲しいものないの?」とか聞かれます。
これに対し私は、「今まで貯めてきた資金で、時間と愛情をかけた育児をする時間を買う」のだと思っています。
現在は育児時短勤務により多少の時間こそ取れています。
が、職場からは、今年度までだと釘をさされており、来年度からは激務が再開します。
このまま生きれば私の育児参加はかなり限られるでしょう。
参観日もいけません。朝食も夕食もいっしょに食べられません。遊びに連れて行く休日もありません。
「そんなの嫌だ」と思うのは甘えでしょうか。
父親が物理的に育児参加できないのは当たり前なのでしょうか。
私は全てを取りに行きます。そのための努力をしてきました。
そして、同じように仕事に人生をおわれている人たちに、こんな生き方もあるんだという一つの形を示していけるようになりたいと思います。