【一覧あり】増配株の銘柄選定!エトの保有株もブログで一挙公開!
まずは保有株の一覧です。
保有株一覧
YOCは、現在の利回りではなく、私が買った額に対して現在の配当金を税引き後で考えた時に利回り何%かということです。増配すればするほど、利回りは上昇することになります。三井住友FGなんかは増配につぐ鬼の増配で11%にまでなってますね。
| コード | 銘柄名 | YOC(手取り) |
|---|---|---|
| 1414 | ショーボンドHD | 3.42% |
| 1605 | INPEX | 5.14% |
| 1928 | 積水ハウス | 4.15% |
| 2003 | 日東富士製粉 | 3.51% |
| 2163 | アルトナー | 4.62% |
| 2169 | CDS | 4.32% |
| 2502 | アサヒGHD | 2.70% |
| 3003 | ヒューリック | 4.50% |
| 3231 | 野村不動産HD | 3.11% |
| 3817 | SRAHD | 3.84% |
| 3861 | 王子HD | 4.28% |
| 4503 | アステラス製薬 | 4.66% |
| 4633 | サカタインクス | 4.28% |
| 5334 | 日本特殊陶業 | 6.20% |
| 5857 | AREHD | 6.83% |
| 5911 | 横河ブリッジHD | 3.55% |
| 5970 | ジーテクト | 4.11% |
| 6255 | NPC | 0.74% |
| 6301 | コマツ | 4.63% |
| 6432 | 竹内製作所 | 4.11% |
| 6485 | 前澤給装工業 | 2.88% |
| 6718 | アイホン | 3.69% |
| 6888 | アクモス | 3.51% |
| 6902 | デンソー | 3.04% |
| 7164 | 全国保証 | 3.94% |
| 7203 | トヨタ自動車 | 2.73% |
| 7820 | 日本フラッシュ | 3.92% |
| 7949 | 小松ウオール工業 | 8.71% |
| 8031 | 三井物産 | 3.81% |
| 8053 | 住友商事 | 7.06% |
| 8058 | 三菱商事 | 5.51% |
| 8098 | 稲畑産業 | 3.53% |
| 8306 | 三菱UFJFG | 10.45% |
| 8309 | 三井住友トラストG | 4.45% |
| 8316 | 三井住友FG | 11.03% |
| 8354 | ふくおかFG | 4.27% |
| 8424 | 芙蓉総合リース | 3.81% |
| 8439 | 東京センチュリー | 2.89% |
| 8566 | リコーリース | 3.32% |
| 8584 | ジャックス | 5.30% |
| 8591 | オリックス | 6.76% |
| 8593 | 三菱HCキャピタル | 6.57% |
| 8725 | MS&AD | 7.84% |
| 8750 | 第一ライフG | 5.34% |
| 8766 | 東京海上HD | 4.21% |
| 8877 | エスリード | 3.96% |
| 9069 | センコーGHD | 4.87% |
| 9251 | AB&Company | 4.91% |
| 9306 | 東陽倉庫 | 3.71% |
| 9381 | AIT | 5.02% |
| 9432 | NTT | 2.87% |
| 9513 | J-POWER | 4.23% |
| コード | 銘柄名 | YOC(税引き後) |
やはり買ってから年数が経過した銘柄はなかなかの高利回りに成長してくれています。
参考にしてもらう分には構いませんが、当時の株価だからこそ買った銘柄や、失敗だったと感じている銘柄もあります。投資やそのタイミングの最終判断は自己責任でお願いします。
銘柄選定①最重要は「過去10年の増配率(平均・中央値10%以上)」
高配当株に興味はあるけど、指数や決算書はよくわからない
こんな悩みはありませんか?
私自身もこれを解決すべく勉強はそれなりにやってきました。
が、全てが優秀な銘柄は放置されることもないので、利回りは低くなりがちです。
そこで私はポイントを絞りました。
- 過去10年の増配率
- ビジネスモデルの将来性
- 配当性向
もちろん決算書やEPSなど数字も見るよ
最も重視するのは、過去10年の増配実績です。減配なしの右肩増配なら◎です。
平均値、中央値ともに10%超えなら最高です。
難しい語句やら指標がわからなくても、ここが優秀なら少なくとも過去10年は優秀だったからこその増配実績なのですから。
とはいえ、ビジネスモデルや配当性向なども見つつ、この先も増配できそうかを考えて投資判断をしていきます。
銘柄選定②罠銘柄を回避する利回り設定と累進配当の重要性
この先の増配を・・・と述べて来ましたが、思うことがあります。
大きな企業は基本的に多角経営!
事業内容や、企業のHPを見ると、ほぼ全ての企業が1つのビジネスだけでなく、いろんなことやってます。リスク分散や、未来への投資など様々な理由があると思いますが、幅広すぎて、我々素人が見たところで、企業全体の成長性など読みきれません。
なので、経営方針や幹部のコメントなどをみて「今後も安定した増配を・・・」とか「累進配当」といった言葉を探します。
これだけで100%安心はできませんが、こんな言葉を掲げてすぐに減配しようものなら投資家からボコボコにされることでしょう。一つの目安になります。
銘柄選定③暴落リスクを抑える「1業種15%以内」の分散ルール
将来何があるかは本当にわかりません。
特に昨今のAIの進化は異常です。もしかしたら、特定のセクターが苦しい時代になる可能性もあります。
それでも銀行や保険、電力、総合商社、リースなどは手堅いとは思っていますが、セクターは分散しておいた方が安心です。どこが潰れ、どこが伸びるかは、誰にも読めません。
このスタンスが重要です。
私はこんな感じで業種を分けていますが、+米国ETFなんかがあります。
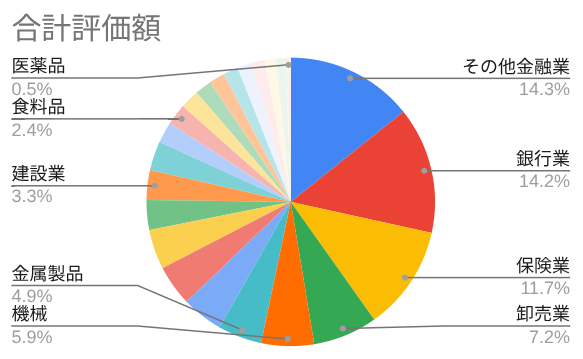
日本株だけでみると、金融、銀行、保険、卸売で半分程度を占めており、景気に左右されるもの多めです。
本来はもっと景気に左右されない銘柄の割合を増やし、ポートフォリオの安定感を高めることが推奨されています。
このあたりは私の投資の下手さが見えますね・・・
30代と、若いからといってポートフォリオが攻撃的すぎます。大きな暴落がくると、資産評価額が大きく下がり、精神的苦痛を伴う可能性がありますが、よろしいですか??
ぐっ
今後の新規投資でリバランスを・・・
食料品や医薬品、健康、インフラといった銘柄で増配を期待しつつ、安いタイミングで仕込む。
理想はコレなんですが、こんなチャンスはそうそう訪れるものではありません。
がんばれ、未来のエト。がんばれ私。
インフレも暴落も怖くない! なぜセミリタイアこそ「増配株」なのか?
インフレに負けない「増配の裏側」としくみのお話
昨今、インフレが目に見える形となり、社会に影響を与えていますね。
こんなインフレ時代だからこそ、増配株にはインフレに負けない仕組みがあります。
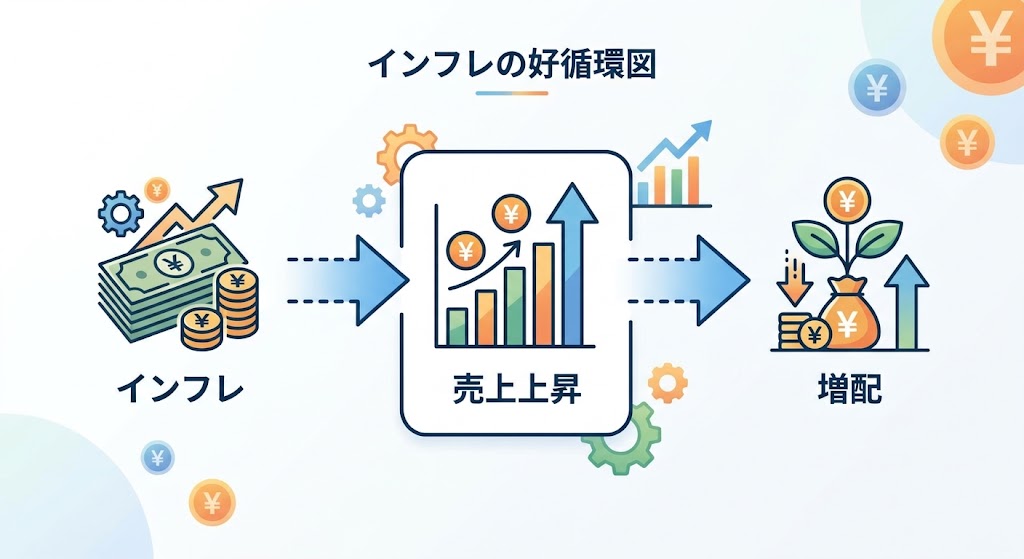
インフレするということは、ものの値段が上がります。
今まで、100円で売っていたものが、120円で売れるようになるわけです。ということは、企業からすると、売上が上がるわけです。そして増配へとつながります。
もちろん、インフレによって、企業によっては、仕入れコストや人件費の増加にもつながるので、100%恩恵のみを受けられるわけではありません。
とはいえ、増配株はこのように、インフレに負けない構造をもっているのです。
一方現金はというと、今まで100円で買えたものが120出さないと買えなくなるわけですから、実質的に1000万の現金が800万に減るようなモンです。
よって、現金だけのポートフォリオはインフレ下において資かなり苦しい展開になりますが、株式はインフレに伴い上昇しやすい側面もあるのです。増配株であれば、配当が増えていくのでインフレを相殺することができるのです。
暴落への恐怖!インデックス取り崩しとの決定的な違い
我々個人投資家にとって、暴落は安く仕込めるチャンスです。
しかし、セミリタイア生活中となると、新規の投資は難しい資産の取り崩し期に入ります。
ここで、高配当戦略の人と、インデックス戦略の人では心理面において大きな差があります。
2つの戦略の出口戦略を比較してみましょう
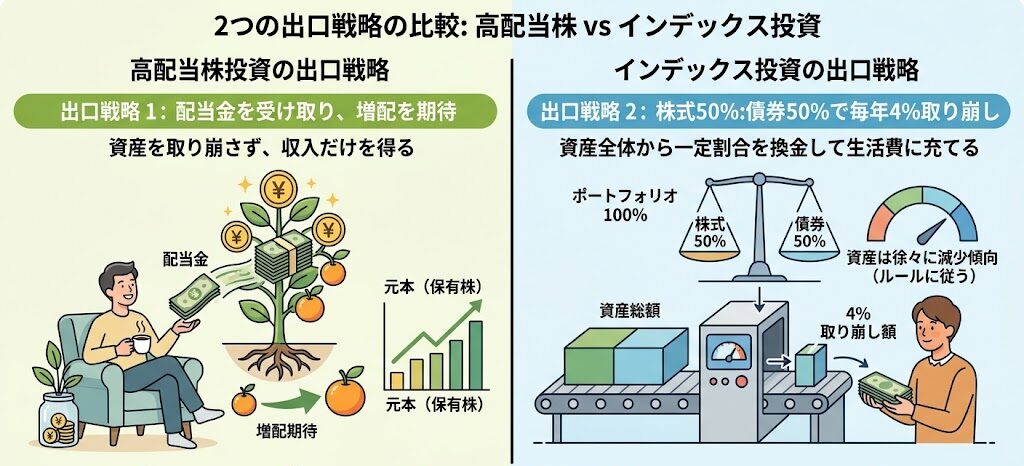
高配当株の方が、投資へのハードルや難易度が高いですが、出口は基本的に放置なので後が楽です。そして暴落が起こったとしても、株価が下がるだけで、配当金は株価ほど下がることはありません。基本的には気にしなくてOKとなります。さらには、暴落中であっても呑気に増配を楽しむことができます。
一方インデックス投資はというと、投資初心者でもプロ並みの成績がとれるという手法であり、理論上の最適解とされているくらい投資の中では難易度低めです。出口も基本的には過去の研究で、年間4%ずつ取り崩せばよいと示されています。
しかし、頭ではわかっていても、一度暴落が起こってしまうと、資産の取り崩しには大きなストレスがかかります。
例えば、6000万のインデックス資産をもってセミリタイアしたとします。
すると、4%ルールにより、年間240万取り崩せることになります。心強いですよね。
しかし、暴落によって資産が3000万になったとすると、3000万のうち、240万取り崩すのはかなり勇気がいります。3000万の4%取り崩すか、となると120万円になります。セミリタイア中に年間の生活費が一気に120万も減るということは月の生活費が10万減ることを意味します。
インデックス戦略ではこのリスクを低減するために、しっかり債権をポートフォリオに組み込んだり、現金をしっかり持っておくなどの対策が必要となります。
大前提、どちらかが100%優位というわけではありません。好みの問題です。
エトはと言うと、高配当よりではありますが、両刀です。
【実録】エトの最新増配は追加投資300万円分の破壊力
増配株の真の破壊力は、増配を追加投資に置き換えることで実感することができます。
例えば2026年の増配はこちらの記事で紹介しています。
2026では、私のポートフォリオは増配だけで年間配当が10万ほど増えました。
この10万円という増配を、もしも新規の投資のみで増やそうとした場合を考えましょう。利回り「3.5%」の高配当株で年間10万円の配当金を得る、という前提で計算すると
10万円 ÷ 3.5% = 約286万円
これだけの新規投資資金が必要になります。
いかがでしょうか。年間286万円も新規投資ができる人ってそんなに多くないと思います。
私の昨年の働きは286万円ということですね。来年は300万を突破してみせましょう
複利超え!?増配の破壊力!インデックスより高配当をオススメする理由
年間100万円の配当が10年後に「235万円」へ化ける計算
増配の破壊力は時間とともに加速します。
近年の私の増配率である10%増配が今後も続いたという仮定でのシミュレーションをご覧ください。
配当金100万円 追加投資なし 増配率10% という想定
| 年間配当 | 受け取り配当金合計 | |
|---|---|---|
| 1年目 | 1,000,000 | 1,000,000 |
| 2年目 | 1,100,000 | 2,100,000 |
| 3年目 | 1,210,000 | 3,310,000 |
| 4年目 | 1,331,000 | 4,641,000 |
| 5年目 | 1,464,100 | 6,105,100 |
| 6年目 | 1,610,510 | 7,715,610 |
| 7年目 | 1,771,561 | 9,487,171 |
| 8年目 | 1,948,717 | 11,435,888 |
| 9年目 | 2,143,589 | 13,579,477 |
| 10年目 | 2,357,948 | 15,937,425 |
ワタシにかかれば、こんなモンです。
いかがでしょうか。年間100万円配当を達成すれば、10年放置するだけで、私の目標とする月20万円の配当を実現することができます。
さらにそこに至るまでに1,600万もの配当金を自由に使うことができます。
この配当金を、追加投資しても良いし、今の豊かさに使っても良い、という自由がある点が、インデックス投資との大きな違いになります。
増配株×新NISA(成長投資枠)は節税効果も爆発的
例えば、毎年10円ずつ増配する銘柄があったとします。
10年経てば、合計で100円の増配です。
しかし、特定口座であれば、手元に残るのは課税後の約80円です。
NISA口座であれば、当然100円丸々残ります。せっかくの増配も課税されてしまっては威力が落ちます。
何となくではありますが、私は棲み分けを意識します。
- NISA口座:増配率重視
- 特定口座:安定成長重視、優待重視
あえて語る「増配株×新NISA」の唯一のデメリット
NISAとの相性 インデックスvs高配当株
実はインデックス戦略の方が、高配当戦略よりも圧倒的に優れている部分があります。
それは、NISAにおける再投資の資金効率です。
インデックスであれば、配当金はないので利益はファンド内で自動的に再投資されます。
しかし、高配当では配当金をもらい、それを再投資することになります。
一見同じですが、NISAにおいては全くことなります。高配当はというと、新しく投資をするので、新しくNISAの枠を消費します。インデックスはファンド内で行われるので、NISA枠を消費しません。
このわずかな差が長期投資においてジワジワと効いてきます。
インデックス&高配当 両刀派のエトの割合
私は基本的に高配当100%派です。
しかし、NISAの積立投資枠という夫婦合わせて1200万もの非課税枠があります。
これを使わない手はありません。
そのため、私はこの枠に関してはインデックス投資を行います。
それ以外の余剰資金はすべて高配当株(増配株メイン)に突っ込みます。
みなさんも、自分のライフスタイルを見据え、自分に最適なバランスを求めてみてください。
教育費や住宅費など、将来の大きい支出に備える分はインデックス。それ以外は高配当、がオススメ戦略です。
まとめ:あなたの代わりに働き、毎年昇給してくれる「最強の相棒」を育てよう
増配株を買い集めることは、心強い相棒を育てるようなものです。
我々家族のために、不眠不休不文句でお金を稼いでくれる上に、出世までしてくるのですから。我が家はもはや2.5馬力です。