このロードマップを見るとわかること
私は育児のために仕事をダウンシフトすることを選びました。
よほど好きな仕事に就けている人を除き、多くの人は仕事を減らしたい、やめたいと感じるのは自然なことではないでしょうか。
日本人の死ぬ時の後悔No.1は「こんなに働きすぎなければよかった」だそうです。
とはいえ、目的なく「ただラクをしたい」というだけの理由で仕事を減らしても、多分幸せにはなれません。
このロードマップでは、私エトが、セミリタイア決行を決断した以下のポイントがわかります。目的にかかわらず、セミリタイアを現実のものにしたい、という人の参考になれば幸いです。
育児のために仕事をダウンシフトするという選択の値段
そんなもん人によるわ!
というところですが、計算すべきポイントは同じだと思います。
【仕事をダウンシフトする選択のポイント】
①生活費がいくらたりないのか?
②自分のカードでどう補うのか?
③子どもの教育資金や老後資金は何とかなるのか?
これらを踏まえ、私が実際に資産7000万円を築き、「よし、正社員はここまでだ。来年からは非正規でいこう」と決断するまでに行ったシミュレーションと思考の過程を公開します。
本ロードマップの最適者(資産2000万〜5000万でセミリタイアへの目的が明確な人)
本ロードマップでは、すでに資産2,000〜5,000万など、ある程度資産を築いており、セミリタイアを決断する条件や参考が知りたい人に向けていきたいと思います。
そこまでの資産ないよ!という方も、将来の見通しという意味で参考にしていただければ幸いですが、そういった方が最も知りたいであろう、「資産の築き方」については別記事で紹介しています。
エトの背景【子ども2人・車2台・住宅ローン・奨学金】資産7000万で決断
私は資産が7,000万を突破し、セミリタイアの決行を決めました。
セミリタイア計画構想時から6年早く、このブログを書き始めたときの構想から2年早く決行することになります。
【エトの背景】
- 子ども2人(保育園児)
- 車2台(軽自動車2台)
- 住宅ローンあり(残債4,400万)
- 奨学金あり(残債40万、無利子)
- 株式や投資信託などのリスク資産6,500万
- 現金500万
私自身が、この状態に至るまでや、セミリタイア決断に至った思考の過程が次になります。
【準備編】脱出の土台を作る「家計最適化・節約」と「資金計画」
それでは具体的なロードマップへと移っていきましょう。
Step 1:生活コストの「無理のない最適化」のアップデート
アップデート
ここ重要!
アップデートです。
すでに資産を築けている人は、基本的に生活コストは抑えられていると思います。
しかしそれはおそらく、資産形成初期段階に済ませていることです。
そこからずいぶん時間は経っていませんか?
さらにセミリタイアするということは、生活環境、リズム、リスクなどなど変化が多いです。
”最適”が変化している可能性も十分にあります。今一度、見直してみましょう。
Step2:我が家の最低必要額の計算
自分の生活にはいくらかかるのでしょうか?
最低限いくら必要で、ゆとり費はいくら欲しいのか、考える必要があります。
第一段階は支出の把握です。セミリタイアするならば、必ず把握する必要があります。
とはいえ、細かく支出をチェックするのは面倒なものです。マネーフォワードなどの家計簿アプリが便利ですね。
私も利用していますが、一部の現金払いや非対応のスマホ決済など、手入力するものも多少ありますが、ほぼ漏れなく計上できているはずです。
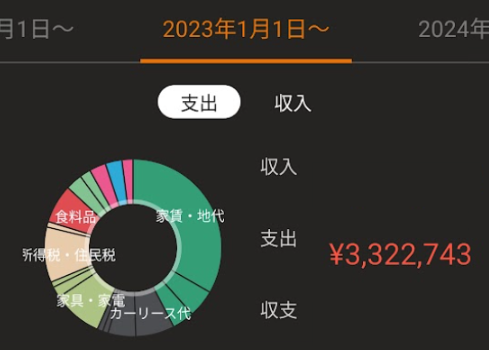
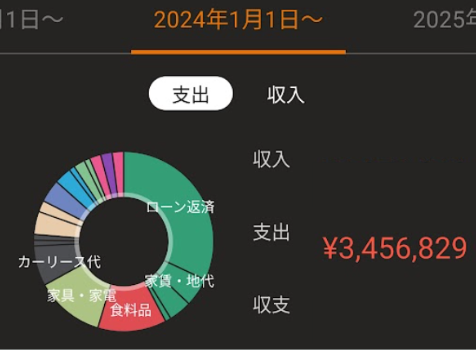
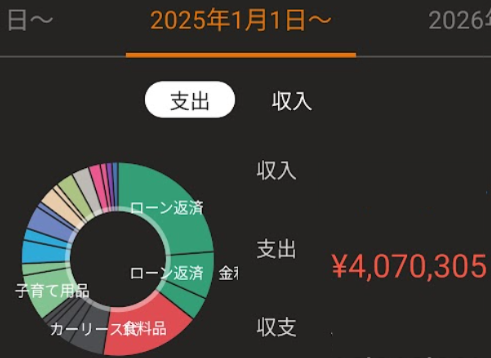
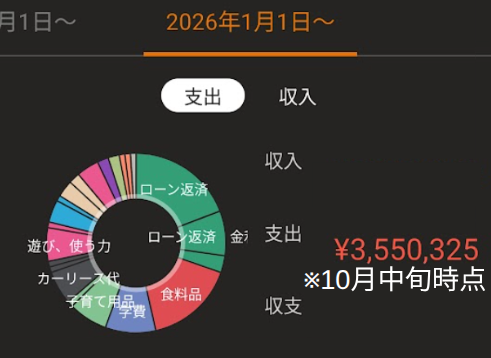
子どもが生まれ、レジャー費やおむつ代、食事代がかかるようになり、賃貸からローン&固定資産税になり、子どもの保育園費用が発生し・・・とライフイベントが進み支出が増えてまいりました。
今思えば、二人暮らし子無しの状態は資産形成黄金期ですね。
さて、この調子だと、2026年は430万くらいに着地しそうです。
マネーフォワードで拾えていない支出もあるので、ざっくり今の年間生活費は450万円と見積もります。
今後は不明ですが、セミリタイアシミュレーション上では少し余裕も見込んで、月40万円(年間480万円)と仮定しましょう。
月の生活費40万って、普通に贅沢では・・・
私自身も節約を見直す必要がありそうです。
ちなみにネットで、「4人ぐらし 生活費 平均」で検索すると、月額35万円前後のようで、年間生活費に換算すると、420万円といったところです。
とはいえ、これはまぁ、地方か都会か、持ち家か賃貸か、学費はどれくらいかかる年齢か、などなど様々な要素があるので、なんとも言えません。
まぁ、節約をがんばる面がある一方、レジャー費や住宅ローン、奨学金返済など贅沢費もあるのでこんなもん・・・でしょうか。
Step3:脱出シミュレーション
それでは、具体的にシミュレーションしていきます。
シミュレーションに使うのはコチラ。
私自作のセミリタイアシミュレーターです。
どなたでもブラウザ上で無料で使えますが、PC推奨です。
私のシミュレーターの特徴ですが、単純なインデクスの成長や配当金のシミュレーションだけでなく、予測されうる大きな出費を計上できる点です。
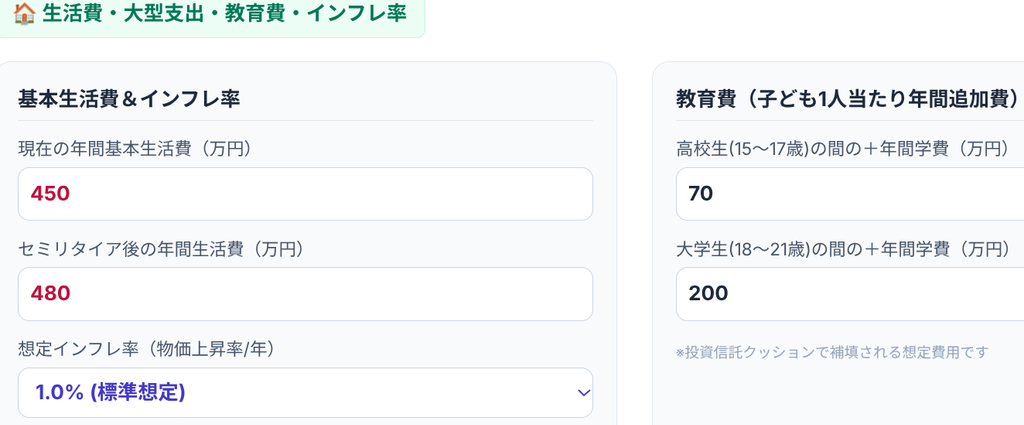
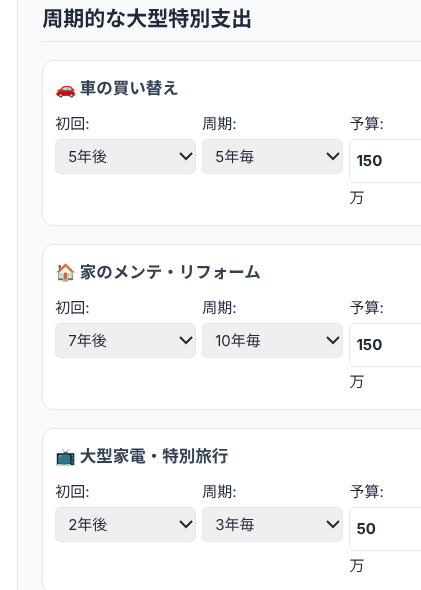
こんな感じで設定してみました。
学費はネットで色んなパターンを見て見繕ったので、もっと安く済むケースもあれば、高くつく場合もあるでしょう。
ちなみに近年は「高校の授業料無償化」の影響もあって、安く済む可能性が濃厚です。しかし、無償化とは無関係に修学旅行代のインフレだとか、部活動費、食費の増加もあるのでこの金額(年額70万の負担増想定)でいきます。
インフレ率も1%にセットしましたが、これは本当に誰にもわからないものでしょう。政府の目標とする2%程度に落ち着く可能性もあります。株式がインフレに強い性質なのを信じましょう。
インフレすれば相対的に住宅ローンが目減りするので、金利上昇とトントンかぁとおもいますが、楽観的すぎるかもしれません。
その他は超・ざっくりですが、今の生活をベースに設定しました。
さて、とりあえず子どもの自立まで行ければなんとかなると思うので、20年後までを見てみます。
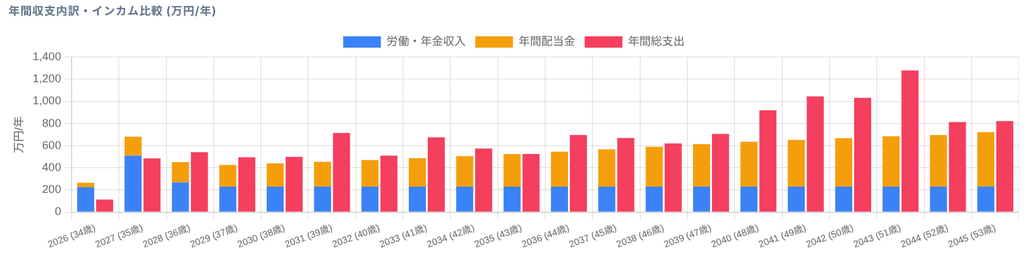
トントン・・・
いや、少しずつ支出(赤グラフ)が多いかな・・・?
この不足分が労働収入のアップなり、副業なり、インデックスの売却なり何かで補填しなければならない部分ですね。向こう2年くらいは税金・社会保険料も含め退職金でカバーできそうではあります。
50歳くらいから学費のピークがやってきますね。「ここを乗り切れると思えるか?」の勝負です。
もう少し細かく見ましょう。
※画像は細かいので飛ばしていいです。細かく見たい人だけズームしてください。
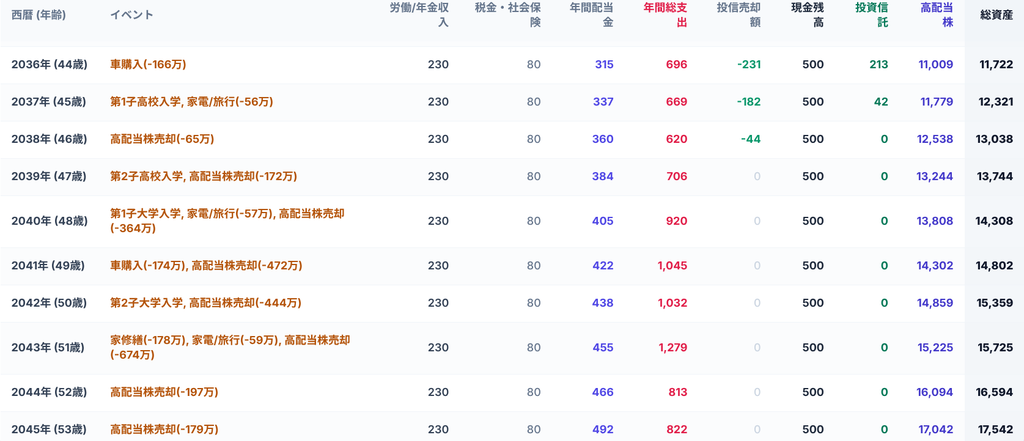
シミュレーションでは、年齢ごとの支出の大きなイベントや、税金・社保(辛め設定)、資産収入などが出ます。
私のシミュレーションは、1子が高2になるあたりでインデックス資産枯渇です。
ここらへんで労働収入をどうするかや、副業がどのくらい育ってるかなど考える必要がありますが、ここまで高配当株ポートフォリオを維持できたとすると、配当月30万に総評価額『1億2,500万』相当になっているという皮算用です。(そこまでうまくいくのかは神のみぞ知るところ)
想定通りなら、逃げ切れると判断して続行でしょう。
不安があるのなら、労働収入を増やす努力が必要ですね。
このあたりのリスクをどう考えるかが、セミリタイア決行の最終判断を決めるポイントでしょう。
結論、私の判断。
よし、行こう。
どんどん子どもデカなるし。
手が離れた時点で副業にフルコミットor労働増やす覚悟だけは持っておくよ!
※ただし、一度労働強度を落とした人間が再びフルタイムに戻る精神的不可は想像以上のようです。
【実践編】34歳で7,000万を築いた「エト式4刀流投資術」
Step4〜7は、私のセミリタイア戦略を成功させるための4つの投資手法についてです。
ここまでこれで勝ってきたんだから、今後も継続するよ
Step 4:【護り】新NISAで盤石な土台を固めるインデックス投資
私は基本、高配当投資家ですが、NISAの積立投資枠はちゃっかりインデックスのクレカ積立です。オルカン中心で運用しています。
債券はないので、4%ルールが必ずしも通用するとは限りませんが、長期間安心して取り崩せる額として一つの目安になります。
ちなみにR8秋現在の我が家は旧積み立てNISAを含む非課税のインデックス資産が1,000万くらいあります。よって、年間40万程度が長期で安心して取り崩せるラインとして想定します。
年間50〜80万となると、中期的には崩せますが、多ければ多いほど、長期にわたった場合、枯渇の可能性が出てきます。
Step 5:【昇り】「勝手に自動昇給」する第2の収入源を作る増配株投資
私のメイン戦略である、高配当株投資&増配株投資です。
ここ数年は東証のはたらきかけもあって、増配が好調です。概ね10〜15%の増配を毎年繰り返しています。
R8年現在、年間配当金の見込額が160万になっています。
R9のNISA成長投資枠でさらに配当投資を追加し、さらなる増配を見込み、次年度は180万以上を目指しています。
長期で10〜15%の増配を続けることは難しいとは思いますが、5〜7%程度は続くことが見込んでいきます。
Step 6:【実り】資産形成を加速する、高配当株の売り時
とはいえ、高配当株投資を続けていると、含み益が出てきてソワソワします。
別記事で私の売買について書いていますが、ポートフォリオを強化する目的でたまに売却をします。
後悔する時もあるので、偉そうに言えた立場ではありません。
セミリタイア後は、追加投資をする資金の確保が難しくなってくるので、時に高配当株を売却する選択肢は今後も残していきます。
Step 7:【彩り】セミリタイアに楽しみを作る優待投資の考え方
豊かに生きるためのセミリタイアで節約ばかり意識するのも本末転倒です。
私は対策の1つとして、優待投資を取り入れています。優待のみを目的とした投資は行いませんが、高配当&優待を兼ねられるような投資は最高ですね。
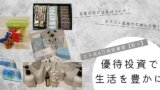
優待投資にこだわる必要はありませんが、セミリタイアはあくまでも豊かに生きるための手段です。
達成後の自分たちが豊かに生きられるような工夫や趣味は多少なりとも考えておく必要があると感じます。何か趣味と副業が兼ねられるようなものだと最高ですね。
【脱出編】セミリタイア決行!「働き方シフト」のリアル
Step 8:「フルタイム脱出」を決断するための基準
私が資産7,000万でセミリタイア決行を決意した基準をお伝えします。
特にStep2〜Step5が重要です。これらの要素をまとめると、以下のようになります。
①現在の年間生活費:450万円ほど
※現状で相応に最適化しているつもり。レジャー費や食費も削れるが、子育て生活を豊かに生きるため、これ以上削るつもりはあまりない。むしろ子どもの成長で増えるかも・・・
②取り崩せるインデックス資産:年間40万円以上
現在の4%という意味なら40万円。それ以上長期的に取り崩すのはややリスクが高まる。
③次年度の配当金見込み:年間180万円くらい(にする予定・・・)
④リスク資産全体としては6,500万円ほど
非課税のインデックス資産が1,000万円ほど
高配当株やETFなどを生む資産が5,500万円ほど
①〜③でトータルの不足額は230万円となります。
さすがにこの額をインデックスの売却で賄うのは無理がありますね。
Step 9:完全リタイアではなくセミリタイアを目指そう
完全リタイアであるフルFIREを目指そうと思うと、Setp8の計算から、資産収入が年間230万円足りないことになります。
これを増配で賄うにも相応の年数がかかります。
しかし、私が30代にしてセミリタイアをしたい最大の理由である育児はその年数を待ってはくれません。
目指すべきはセミリタイア(サイドorバリスタ FIRE)さ
足りない230万円は夫婦の労働で賄いましょう。
もちろん夫婦のいずれかがフルタイム勤務すれば一撃で稼げます。
が、妻の育休中に思い知りました。一人で育児し続けるのは精神的にしんどい。
や、実際コレをやっている人は世界中にたくさんいます。でも敢えて言います。
スーパーマンです。超がんばってます。
成り行きで他に選択肢がなければ我々夫婦もきっとそうしていたんでしょう。
今は夫婦ともに時短勤務で労働強度を落としながらの保育園生活ですが、それでもしんどさは十分です。職種や職場にもよるかもしれませんが、「時短勤務といっても、勤務時間が短く、その分給料が減るだけで、基本的な仕事量は変わらない」というのが現状です。
勤務時間内に終わらない分は持ち帰り残業ですね。これまた夫婦フルタイム&保育園でやっている家庭もたくさんいます。でも敢えて言います。
スーパー夫婦です。超超超がんばってます。
そりゃー鬱になる人や、喧嘩やすれ違いで離婚しちゃう人もいるでしょう。大変ですもの。
さて、そんな、世間にありふれた日常や幸せを噛みしめつつも、自分たちの身体や心も大切にしつつ、今しかない育児の時間を欲張りにとろうと思うと、やることが見えてきます。
①子どもの誕生までに資産を作る。
いや、そこが難しい!子どもがいないうちに準備の必要性を理解できている人なんているのか・・・?
②足りない金額だけ削るセミリタイアしかない
若干の資金不足なら子どもの成長に合わせてまたフルタイムに戻るのも奥の手。教育費や老後費の不足が出てもまた働けばいい。私の場合の最後の一押しもコレです。子どもが小さい間だけの育児の時間を買うためなら、この10年蓄えた資産を使うのも悪くない。
- 旅行どころか買い物をする暇なんてなかった。
- ブランド品に興味はない。
- 車は軽自動車で十分。
- 推しもいない。
そんな自分が、今までお金を使わなかったのはこのためか、と思えば、なんとラクに退職届を提出できることか。
30代にして育児にコミットしたいという”わがまま”に生きるためにはもう進むしかありません。
リスクも伴います。その時になって再びフルタイムで働く精神力や体力があるかや、無事に雇用されるかなどの覚悟も要ります。
少なくとも、働き続けて順調にキャリアを積み上げた先にあるモノよりは劣るのが確実です。
見栄やプライドがあると無理かもしれません。
あとは選択の問題です。
今しかない育児の時間? 圧倒的な富? 贅沢な暮らし?
そしてみんなこう答えます。
そこはバランスよく・・・
自分にベストなバランスを見極めましょう。
それが「セミリタイアのタイミング」を見極めることとイコールさ
私はたまたま7,000万で自分の予定を前倒しできないかと考えてタイミングと思いました。
特に、冒頭にも書いた資産2,000~5,000万となった人は、タイミングを計算してみても良いと思います。
Step 10:「小1の壁」を乗り越え、”学童・学童保育なし”で子どもと過ごす日常の作り方
ここまで来たらあとはシンプルです。
私の設定したタイムリミットは1子が小1に上がるまででした。
もっと早いと、保育園期の最もかわいい時期や、平日の格安旅行なんかも楽しめます。
が!、最も大きいのは、小1の壁でしょう。多くの会社や公務員で、育児のための時短勤務などが認められるのは年長までです。そのため、子どもが小学校に上がるタイミングでの選択肢は2つ
- 学童に入れる
- 夫婦いずれかが退職したり、パートになったりする
ここでわがままを言う権利を買うのは圧倒的な資産です。第3の選択肢。夫婦ともにパート(に準ずる働き方)を買い取るには、セミリタイアしかありません。
Step 11:退職金とセミリタイア初年度の税金・社会保険料のリアル
本記事や他のロードマップを参考にされる方で気になる部分の一つがここ
- 退職金いくら?
- 退職後の初年度の税金・社会保険料っていくら?
- 2年目以降の税金・社会保険料っていくら?
これに関しては、生成AIの普及でずいぶん便利になりました。100%信用できるかは疑問ですが、概算としては参考になる数字が得られると思います。
ちなみに現段階の試算で、退職金は300万くらい。初年度の社会保険とか対策で100万は退職金が削られる、2年目以降は安くなるけど、なんだかんだ労働収入の2割は持っていかれると想定すべし、という結論を得ました。
※リアルな数字が得られたら、本ロードマップに更新していきたいと思います。
Step12:最後のリスクヘッジとしての「撤退ライン」
最後に忘れてはいけないのが、リスクヘッジです。
セミリタイアは独身であれば自由な挑戦ですが、家族がいれば、それは家族を巻き込んだ一大プロジェクトです。
豊かに生きるためのセミリタイア。
失敗して家族が露頭に迷うようなことがあったり、子どもに我慢させてばかりということになっては本末転倒です。
撤退とは、金銭的にセミリタイア失敗であったことを認め、致命傷になる前にフルタイム勤務に戻るなど労働収入を大きく増やすことです。
私の撤退ラインは
インデックス資産の枯渇時に、教育資金の終わりが見えているか否か
にしようと思っています。
(いや、実際枯渇が迫ってきたらストレス感じながら延命戦略とかしそうですが・・・)
ラインは人それぞれだとは思います。
また、NISAの良いところは、また資金余力が出てきたら再び枠を埋めていける点ですね。
いずれにせよ、致命傷になる前に動き出すことが大切です。
【思想編】セミリタイアとは「自分の幸せの値段」を見極めること
「副業する時間も体力もない」現役世代が、なぜ30代で7000万円を作れたのか
時々、他記事の一部にも書いていますが、一言でまとめると20代が仕事で忙しすぎたからですね。
再現性100%ですが、全くオススメできません。
誰でも実家暮らしで給料ほぼ100%貯金してればお金は貯まります。
でも幸せとは程遠かったと思います。
始めてブログ上で書いたのはコチラの記事です。今思えばなぐり書きみたいなものなので、いずれ考えを整理して、誰かのお役に立てるよう書き直したいと思います。
自分は何のためにセミリタイアし、残りの人生をどう生きれば幸せなのか
幸せとは何なのでしょうか。
自分のライフワークになりそうな予感さえしていますが、私はこの質問に不思議な魅力を感じます。
質問に魅力、という意味も自分で言っといてよくわかりません。
「年収1,000万超えの超エリートだけど、上流階級特有のお金や教育の悩みを抱えていて、全く幸せそうではない人」を知っています。
「いわゆる県営住宅に済み、金銭的にはあまり余裕が無さそうでも、家族仲が良く、幸せそうに穏やかに暮らしている人」も知っています。
現職の上司たちを見ると、「この仕事が大好き」という人は幸せそうにも見えなくもないですが、実際どう思っているかは不明です。
私はどうなんでしょうか。
わからないけど、”昔みたいに仕事に忙殺されて、幼い我が子に関われない人生はきっと幸せではない”と思ってます。
極論、このセミリタイアがきっかけで、未来が幸せなものではない可能性もあるのかもしれません。
いや、どうなるかはセミリタイア後の自分の生き方や努力次第なのでしょう。
今の幸せのためにわがままな決断をする身です。
責任もって今後もがんばらねばなりません。
愛する家族のためと、自分らしく、前を向いて生きるために。
まとめ:家族との時間を取り戻そう
セミリタイアを視野に入れだすのは資産5000万程度から?
最初に本ロードマップの対象を試算2,000万〜5,000万としました。
理由は試算が複利的に増えることや、人生試算が順調に増えるフェーズばかりではないということです。
あまり試算がない間に先のことを考えていても、想定外のことだらけであまり意味をなしません。
かと思えば、複利のパワーや、相場環境の変化で爆発的に試算が増えてしまうこともあります。
目指すFIREの種類にもよりますが、独身で検討するのであれば2,000万くらいから。家族がいる場合は5,000万くらいからシミュレーションやプランを設計していくのがちょうどよいと思います。
これから資産を築きたい人へ
短期間で資産を築く人もいますが、そんなすごい何かほど再現性はありません。リスクが高いと言い換えても良いでしょう。
再現性が高いほどに時間はかかります。リスクが低いとも言えます。
あせらず、でも最速で、自分のカードの中で最良の選択肢を考えましょう。
当サイトや、様々なお金系ブロガー、Youtuberの先人たちが味方です。誰を参考にしても、結局のところ資産形成の極意は同じです。
最後に背中を押したもの
お金の不安はいくらたまっても消えません。
色々あって、セミリタイア決行を決意すべきか、否か迷っている時に妻にも相談しました。
「妻にとっての幸せってなんだろう?」
って思えばとても大事なことをちゃんと聞いたことはなかったなって思ったからです。
いや、たしかふたり暮らしを始めた頃は、「お金の心配をしない暮らし」みたいなことだったはずです。が、妻の回答は違いました。
例えば今、休日は親のどっちかが子どもの面倒みて、どっちかが仕事、みたいな日が多いよね。
4人で一緒に過ごせたらなって思う。
私の心は決まりました。
セミリタイアってやっぱり、家族を巻き込んだ一大プロジェクトです。